

1.1 Primární výroba hliníku mimo Čínu
Během první poloviny roku 2026, navzdory uvádění nových kapacit do provozu a rozšiřování výroby v jiných zámořských regionech, taková zvýšení nedokázala vyrovnat ztráty ve výrobě vyplývající ze snížení kapacity na Středním východě, což vedlo k výraznému rozšíření deficitu dodávek primárního hliníku do zámoří. Od poloviny-do{3}}konce června dosáhly Spojené státy a Írán postupného uvolnění, doprava přes Hormuzský průliv byla obnovena a hliníkové hutě na Blízkém východě zahájily znovu provoz. Nicméně, omezeno cyklem restartu výrobních kapacit, nelze v krátkodobém horizontu dosáhnout úplné obnovy nabídky, což zanechá přetrvávající globální mezeru v nabídce.
Uvedení nové kapacity do provozu
Taijing Aluminium, společný podnik mezi Xinfa Group a Tsingshan Group na indonéském ostrově Great Kijang, dokončil v první polovině roku -zkušební výrobu. Projekt se může pochlubit roční kapacitou primárního hliníku 600 000 tun, přičemž využívá 600 kA elektrolytické články. V polovině-května obdržel primární hliníkový projekt Dak Nong ve Vietnamu první zdroj napájení podle plánu. Navržena s celkovou kapacitou 450 000 tun ročně, která má být postavena ve třech fázích, její kapacita fáze I 150 000 tun ročně postupně zvýší výrobu.
Kapacita se restartuje
Posun cen energie směrem dolů a zlepšená stabilita dodávek energie v Evropě spolu s riziky přerušení dodávek v zámoří vyvolaných geopolitickými konflikty přiměly vlády, aby přikládaly větší význam domácí výrobní kapacitě a neustále omezovaly závislost na dovozu. Relevantní projekty jsou uvedeny takto: (1) Společnost Century Aluminium oznámila oficiální restart druhé výrobní linky ve své hliníkové huti Grundartangi na Islandu s kapacitou přibližně 210 000 tun, což představuje dvě-třetiny projektované kapacity závodu. Očekává se, že plné výroby bude dosaženo do konce července 2026, čímž se celková kapacita závodu zvýší na 320 000 tun ročně. Mezitím společnost Century Aluminium v dubnu znovu zahájila nevyužitou kapacitu ve své hliníkové huti na Mt Holly a dosáhla plné výroby do konce druhého čtvrtletí, čímž zvýšila svou kapacitu na 50 000 tun ročně. (2) Společnost Alcoa obnovila kapacitu ve své hliníkové huti San Ciprián ve Španělsku na 205 000 tun ročně (90 % své celkové kapacity), čímž dosáhla plné výroby na úrovni 228 000 tun ročně do konce června. (3) Dne 1. července 2026 společnost Hydro oznámila, že její tavírna hliníku Slovalco dosáhla dohody se slovenskou vládou, přičemž oficiální restart je naplánován na Q4 2026 s kapacitou zhruba 75 000 tun ročně.
Odstávky kapacity
Globální kapacita primárního hliníku byla svědkem výrazného poklesu v H1 2026, s pozastavením výroby a snížením výroby v období od března do dubna. Snížení kapacity způsobily dva základní faktory: za prvé eskalující napětí v USA-Iránu a uzavření Hormuzského průlivu vyvolalo prudký pokles produkce v primárních hliníkových zařízeních na Středním východě; za druhé, tlaky na náklady na energii donutily některé hliníkové hutě zastavit provoz. Mezi dotčené hutě patří: (1) Hliníková huť Mozal formálně ukončila výrobu 16. března 2026 kvůli zkrachovalým jednáním o dohodách o dodávkách elektřiny, které zahrnují roční kapacitu přibližně 600 000 tun. (2) Dne 12. března vydala společnost Qatalum (648 000 tun ročně) oficiální oznámení, v němž se uvádí, že přerušení dodávek zemního plynu přinutí huť pracovat na 60 % kapacity, což představuje roční snížení produkce o přibližně 259 000 tun. (3) V polovině-března Alba oznámila pozastavení Výrobních linek 1–3 za účelem optimalizace zásob surovin v době výpadků přepravy v Hormuzském průlivu. Přesun snížil kapacitu o 19 %, což odpovídá zhruba 308 000 tunám ročně, oproti celkové kapacitě závodu 1,62 milionu tun ročně. (4) Dne 3. dubna vstoupila huť hliníku EGA v Abu Dhabi (1,5 milionu tun ročně) do úplného odstavení. Úplné obnovení výroby primárního hliníku bude trvat až 12 měsíců. (5) Dne 8. dubna Arak Aluminium, druhá-největší íránská tavírna hliníku s roční kapacitou 175 000 tun, pozastavila provoz po náletech USA-Izraelů.
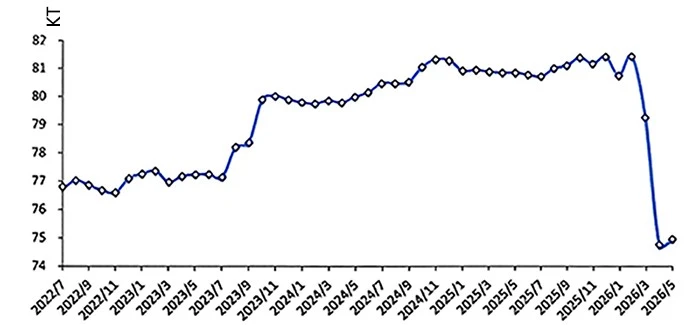
Obrázek 1-1 Průměrná denní produkce primárního hliníku mimo Čínu
Zdroj: IAI
Podle statistik Mezinárodního institutu pro hliník (IAI) dosáhla kumulativní celosvětová produkce primárního hliníku bez Číny v období leden–květen 2026 celkem 11,81 milionu tun, což představuje meziroční pokles o 3,3 %-meziročně- s průměrnou denní těžbou 78 000 tun. Antaike předpovídá, že zámořská produkce primárního hliníku v H1 2026 dosáhne 14,30 milionů tun, což je meziroční-při-poklesu o 2,1 %.
1.2 Primární výroba hliníku v Číně
Primární kapacita výroby hliníku v Číně si v H1 2026 udržela mírně rostoucí trend, podporovaný třemi hlavními přírůstkovými projekty. Nejprve zahájil plný provoz 350 000 tunový primární hliníkový projekt Phase II společnosti Huomei Hongjun Aluminium & Power v Zhahanao'er, který sloužil jako jeden z klíčových zdrojů nových dodávek v tomto roce. Za druhé, Xinjiang Tian Shan Aluminium přidal 200 000 tun efektivní kapacity prostřednictvím technických modernizací. Buňky byly napájeny v dávkách od konce roku 2025 a pokračovaly v nárůstu v H1 2026; některé elektrolytické články dosáhly stabilního provozu, zatímco zbývající dovybavené články budou uvedeny do provozu podle plánu. Primární produkce hliníku společnosti se v roce 2026 odhaduje na 1,35 milionu tun, což představuje nárůst o 160 000 tun oproti roku 2025. Za třetí, Liaoning Zhongwang obnovil výrobu své nevyužité kapacity 300 000 tun, což významně přispělo k ročnímu růstu produkce. Přesto došlo i k částečným útlumům výroby. Zprávy naznačují, že neoprávněné provozní kapacity v Guangxi byly v květnu během inspekcí ochrany životního prostředí uzavřeny, což vyvíjelo tlak na snižování regionální produkce.
Údaje společnosti Antaike ukazují, že do konce června 2026 činila instalovaná kapacita primárního hliníku v Číně 45,17 milionů tun ročně, přičemž provozní kapacita dosáhla 44,67 milionů tun ročně. Míra využití kapacity dosáhla v lednu až červnu zhruba 99 %, čímž opakovaně nastavila nová historická maxima a o 1 procentní bod vyšší než ve stejném období loňského roku. Pokud jde o výkon, neustálé zlepšování technologie elektrolýzy umožnilo některým výrobcům zvýšit účinnost zvýšením intenzity proudu článku, čímž se generuje přírůstkový výkon. Průzkumy v terénu však naznačují, že tyto zisky nejsou tak výrazné, jak odhadovaly některé zámořské instituce. Po komplexním posouzení mnoha faktorů se produkce primárního hliníku v Číně v H1 2026 odhaduje na 22,34 milionů tun, což představuje meziroční nárůst o 2,2 %-.

Obrázek 1-2 Změny v primární kapacitě čínského hliníku v H1 2026
Zdroj: Antaike
Kromě celkových přesunů kapacit dominovalo průmyslovému rozvoji v první polovině roku regionální přemístění a technická modernizace spolu s probíhajícími úpravami průmyslového uspořádání a specifikací elektrolytických článků. Tvůrci politik také vydali jasné požadavky na dodatečné úpravy v odvětví-úspory energie a snižování uhlíku-. V květnu 2026 vydalo pět ústředních orgánů vedených Národní komisí pro rozvoj a reformyOznámení o zahájení tříleté -kampaně za úsporu energie-a snížení emisí uhlíku-v klíčových odvětvích(Dokument č. FGWH〔2026〕698). Oběžník nařizuje energeticky-úspory a nízkouhlíkové{5}} upgrady pro zařízení na elektrolýzu hliníku, propaguje pokročilé technologie a zařízení včetně nových-izolovaných hliníkových elektrolytických článků, grafitizovaných katod, vysoce-kvalitních anod a utěsněných horních systémů sběru plynu pro elektrolytické články. Velké-elektrolytické články o výkonu 500 kA a více mají být popularizovány, zatímco zařízení spotřebovávající energii-včetně motorů, ventilátorů, vodních čerpadel, tepelných čerpadel, vzduchových kompresorů a transformátorů budou urychlena kvůli obnově a modernizaci. Budou optimalizovány systémy pro efektivní rekuperaci odpadního tepla a kaskádové využití spalin a široce rozšířená technologie nízkoteplotní výroby energie z odpadního tepla. Urychlené upgrady jsou vyžadovány u předem vypálených anodových hliníkových elektrolytických článků pod 300 kA, nezávislých projektů z hliníku a uhlíku s kapacitou nižší než 150 000 tun ročně a zastaralých neefektivních uhelných energetických jednotek ve vlastním -vlastnictví-.
Pokud jde o úpravy uspořádání, Weiqiao Group v květnu přemístila přibližně 100 000 tun ročně kapacity ze Shandongu do Yunnanu, čímž dále rozšířila své portfolio hliníku pro vodní elektrárny. Xinjiang Huazhang Aluminium a Wanji Aluminium (Xinjiang), přemístěné z Henanu, jsou v intenzivní výstavbě a očekává se, že budou dokončeny a uvedeny do provozu během roku. Pokud jde o modernizaci, několik projektů zveřejnilo plány výměny kapacity pro technické modernizace v H1 2026: Qinghai West Hydropower Co., Ltd. (500 000 tpa, 312 × 600 kA články), Huanghe Xinye Co., Ltd. (550 000 tpa, 342 × 600 tpa, 600 tpa, Hongkong, Aluminan Gumangy, Hong Kong Ltd. (115 000 tpa, články 106 × 400 kA). Trend směrem k větším elektrolytickým článkům je stále výraznější.
1.3 Primární náklady na výrobu hliníku v Číně
Od počátku roku 2026 vedly klesající ceny oxidu hlinitého a elektřiny k výraznému poklesu nákladů na výrobu primárního hliníku v Číně. Podle odhadů společnosti Antaike dosáhly vážené průměrné celkové-náklady{3}}včetně daně{3}} na primární hliník v Číně v lednu až červnu 2026 16 105 RMB za tunu, což je o 6,3 % méně-meziročně-. Náklady činily v červnu 16 149 RMB za tunu, poklesly o 0,7 %-mezi{15}}měsícem a 1,5 %-meziročně{18}}meziročně a o 305 RMB za tunu nižší než na konci-2025. Díky souběžně rostoucím cenám hliníku dosáhl průmysl historicky vysokých ziskových marží. Průměrná zisková marže v H1 2026 dosáhla 8 106 RMB za tunu (bez DPH a daně z příjmu; totéž dále), což meziročně vzrostlo o 4 976 RMB na tunu neboli 159,0 %-meziročně-. V červnu ceny hliníku ustoupily a stlačily ziskové marže na 7 885 RMB za tunu, což je měsíční-meziměsíční pokles o 334 RMB za tunu.
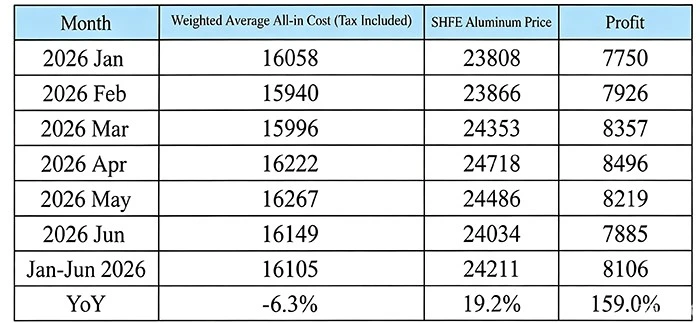
Tabulka 1-1 Primární náklady na výrobu hliníku v Číně a ziskové marže, H1 2026 (RMB/tuna)
Zdroj: Antaike
Analýza hlavních složek nákladů ukazuje, že třemi největšími nákladovými položkami pro primární hliník jsou oxid hlinitý, elektřina a předpálené anody, které v první polovině roku představovaly 33,6 %, 34,5 % a 16,8 % celkových-nákladů. S klesajícími cenami oxidu hlinitého se elektřina stala jedinou největší nákladovou složkou. Ve srovnání s koncem roku 2025 se tři klíčové nákladové položky snížily o 12,9 %, 10,9 % a 0,9 %.
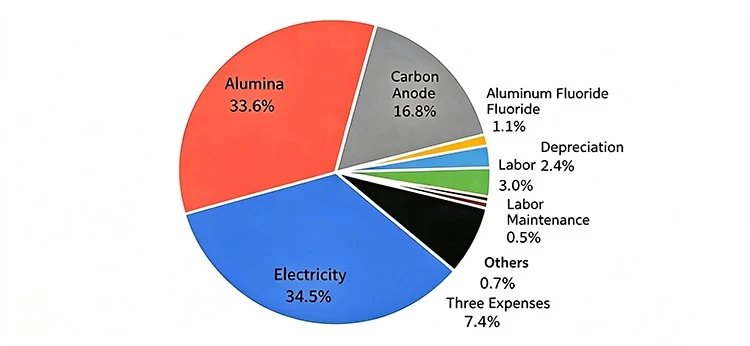
Obrázek 1-3 Složení čínských komplexních nákladů na výrobu primárního hliníku, H1 2026
Zdroj: Antaike
Klesající náklady na energiiDo konce června zajišťovala vlastní-elektřina zhruba 54 % provozní kapacity primárního hliníku v Číně, zatímco energie ze sítě tvořila přibližně 44 %. V H1 2026 byl celostátně zpřísněn dohled nad bezpečností uhlí. Hlavní regiony-produkující uhlí pozastavily těžbu kvůli nápravě po důlních neštěstích v Shanxi, což omezilo růst těžby uhlí. Indonésie zpřísnila kvóty na vývoz uhlí a administrativní postupy; v kombinaci s rostoucími mezinárodními cenami energií způsobenými geopolitikou Středního východu dovoz uhlí meziročně prudce poklesl--. Rostoucí celková poptávka po elektřině mezitím vytlačila ceny uhlí nahoru, což výrobcům hliníku zvedlo náklady na vlastní výrobu elektřiny. Neustálé rozšiřování instalované kapacity větrné a solární energie však zvýšilo podíl výroby energie z obnovitelných zdrojů, což částečně kompenzovalo vyšší náklady na tepelnou energii a mírně snížilo celkové náklady na energii. Statistiky Antaike ukazují, že vážený průměrný tarif za elektřinu z vlastní{14}}výroby činil v červnu 2026 0,372 RMB za kWh, což je nárůst o 0,001 RMB za kWh od konce-2025 a 0,04 RMB za kWh-meziročně-rok. Sazba za síťovou energii činila v průměru 0,435 RMB za kWh, pokles o 0,045 RMB za kWh oproti konci-2025 a nárůst o 0,007 RMB za kWh rok-meziročně{36}}. Komplexní vážený průměrný tarif energie dosáhl v červnu 0,403 RMB za kWh, což je o 0,02 RMB za kWh méně než na konci roku 2025. Celkový vážený průměrný tarif za výkon od ledna do června byl 0,412 RMB za kWh, meziročně o 0,002 RMB za kWh méně.
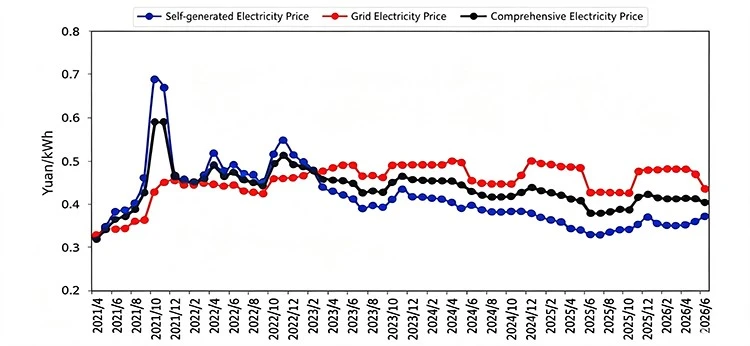
Obrázek 1-4 Trend tarifu elektrické energie v čínském primárním hliníkovém průmyslu
Zdroj: Antaike
Nižší náklady na oxid hlinitýNa začátku roku globální přebytek bauxitu snížil pořizovací náklady. Ve spojení s nadměrnou nabídkou a trvalým hromaděním zásob v sektoru oxidu hlinitého se podpora nákladů na oxid hlinitý oslabila. Od konce 1. do 2. čtvrtletí uzavření Hormuzského průlivu zvýšilo ceny ropy a sazby námořní dopravy, zatímco očekávání trhu ohledně přísnějšího vývozu bauxitu z Guineje zesílila. Ceny bauxitu dosáhly dna a odrazily se, což vyvolalo mírné oživení nákladů na oxid hlinitý. I tak zůstaly náklady na oxid hlinitý v první polovině roku meziročně-od{7}}nižší. V tomto kontextu dosáhl přední-měsíční futures kontrakt na oxid hlinitý na rekordní minimum 2 437 RMB za tunu, což je pokles o 31,9 % z vrcholu 3 577 RMB za tunu zaznamenaného v polovině-do{16}}konce července 2025. Spotové ceny oxidu hlinitého klesly z konce prosince 2,2097 RMB na prosinec{2097} RMB v loňském roce na minimum 2 646 RMB za tunu koncem ledna 2026. Na základě spotových cenových nabídek Antaike dosáhla průměrná okamžitá cena oxidu hlinitého v lednu až červnu 2026 2 705 RMB za tunu, což znamená meziroční pokles o 21,8 %-meziročně{29}}.
Oscilující vzestupné náklady na anoduV důsledku vyšších nákladů na suroviny na výrobu anody se domácí ceny předem vypálených anod v roce 2026 vyvíjely na zvýšených úrovních s rostoucím cenovým středem. Průměrná cena předem vypálené anody, vypočtená na základě spotových nabídek Antaike, činila 5 611 RMB za tunu v H1 2026, rostla o 711 RMB za {7,5} % za rok{6}} za rok.